企业并购分析报告怎么写?昆明斓檀信息咨询的尽调与估值方法解析
在昆明斓檀信息咨询有限公司服务客户的实践中,我们发现许多企业在启动并购项目时,最头疼的不是找不到标的,而是不知道如何把尽调结果、估值逻辑和财务预测整合成一份能说服投委会或银行的专业文档。一份合格的并购分析报告,本质上是把商业逻辑翻译成数字语言的过程。
从数据采集到逻辑闭环:报告的核心骨架
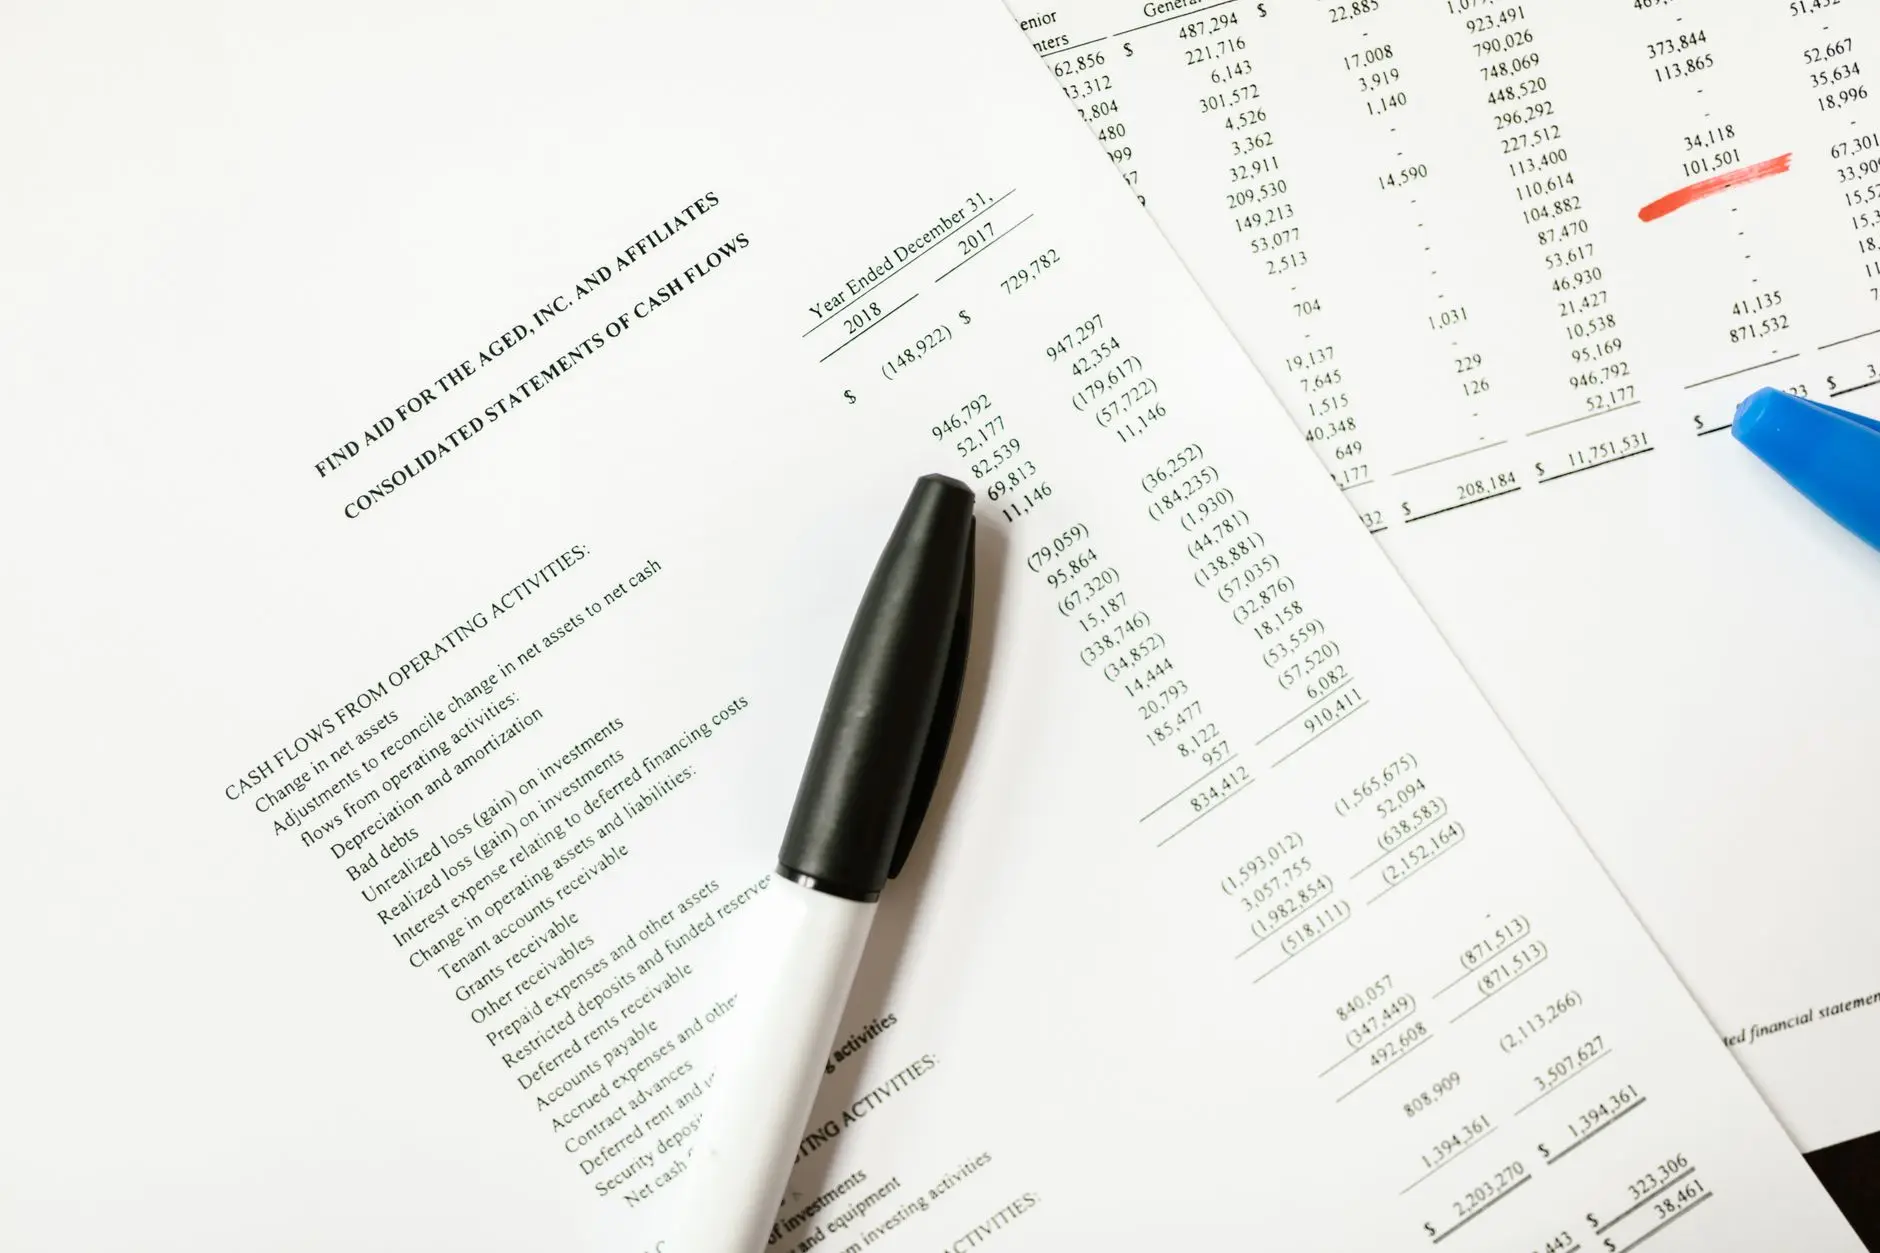
报告撰写的第一步不是动笔,而是搭建数据架构。我们通常要求项目组同步推进三条线:法律与业务线的尽职调查报告、财务线的财务分析报告、以及前瞻性的现金流预测报告。这三者最终收敛为一份企业估值报告,形成完整的证据链。
以我们近期经手的一个制造业并购案为例,标的公司账面净利润连续三年增长,但尽职调查中发现其前五大客户贡献了78%的收入,且其中两家合同将在并购后6个月内到期。这个发现直接改变了估值模型中的永续增长率假设——从3%下调至1.5%,最终估值区间下移了约22%。
估值方法的交叉验证逻辑
单一估值方法容易产生盲区。昆明斓檀信息咨询在实操中坚持收益法、市场法、资产基础法三线并行:
- 收益法(DCF):核心在于自由现金流预测的合理性。我们通常要求至少做5年详细预测,并对关键变量(收入增长率、毛利率、资本支出)做敏感性分析。
- 市场法:选取可比上市公司或近期并购案例,关注EV/EBITDA、P/E、P/B等乘数的适用性调整。
- 资产基础法:适用于重资产标的,但需注意表外无形资产(如客户关系、技术专利)的识别与评估。
三种方法得出的结果如果差异超过30%,就需要回头检查假设是否自相矛盾。
现金流预测报告中的三个常见陷阱
现金流预测是估值中最容易“讲故事”的部分。根据我们的项目复盘,以下三个问题出现频率最高:
- 营运资本变动被忽略:收入增长必然带来应收账款和存货的同步扩张,许多预测模型只调收入不调营运资本,导致自由现金流虚高。
- 资本支出与折旧不匹配:长期来看,资本支出应略高于折旧,否则意味着企业无法维持现有产能。
- 折现率选取随意:WACC的测算需要基于可比公司的资本结构和Beta值,不能直接套用行业平均值。
我们在每份现金流预测报告中都会附上关键假设的敏感性矩阵,让决策者清楚看到不同情景下的估值波动范围。
数据对比:尽调深度如何影响估值精度
昆明斓檀信息咨询对过去两年完成的17个并购咨询项目做了内部统计,发现尽调阶段投入的时间与最终估值调整幅度之间存在明显关联:
- 尽调周期<2周的项目,估值调整幅度平均为±35%;
- 尽调周期2-4周的项目,估值调整幅度平均为±18%;
- 尽调周期>4周且包含现场走访的项目,估值调整幅度平均为±9%。
这组数据说明,尽职调查报告的深度直接决定了企业估值报告的可信度。并购分析报告的价值不在于数字多漂亮,而在于每一个假设都有据可查、每一个风险都有量化的应对方案。
撰写报告时,建议把最关键的三个风险点放在执行摘要之后单独成节,用粗体标注对估值的影响金额。投委会成员通常只有15分钟浏览报告,他们需要一眼看到“这笔交易最大的不确定性在哪里”。